E-komercija no tehniskās puses: maksājumi, platformas un ERP 2026
Kas notiek pēc pogas „Apmaksāt”
Interneta veikala peļņu nosaka ne tikai cenas un reklāma. Tikpat svarīgi ir tas, kas notiek pēc pogas „Apmaksāt”. Cik maksā katrs maksājums? Cik maksājumu banka noraida? Cik stundu grāmatvedis pārbauda, vai bankas izraksts sakrīt ar pasūtījumiem?
Šis raksts ir augošam interneta veikalam Latvijā un Baltijā. Salīdzinām Latvijā populārās maksājumu platformas un rādām, kā aprēķināt patieso maksājumu cenu. Skaidrojam arī, kā izvēlēties veikala platformu un kā to savienot ar grāmatvedības vai ERP sistēmu. Sadaļas „CFO skatījumā” ir tiem, kas grib iedziļināties.
Piemērs ir izdomāts. Tā uzdevums ir parādīt, kā noteikumi strādā praksē.
SIA „Ziemeļu Pupiņa” ir neliela kafijas grauzdētava Rīgā. Tā pārdod svaigi grauzdētu kafiju un kafijas piederumus savā interneta veikalā. Vidējais pirkums ir 40 € — divas vai trīs kafijas pakas un filtri. Pirmajā gadā veikals saņem ap 30 pasūtījumu mēnesī. Seši no desmit pircējiem maksā ar internetbanku, četri — ar karti, Apple Pay vai Google Pay. Preces aiziet uz pakomātiem.
Rakstā redzēsiet, kā mainās uzņēmuma tehniskie lēmumi, kad pasūtījumu skaits pieaug līdz 800 un vēlāk līdz 5 000 mēnesī.
Galvenās atziņas
- Patiesās maksājumu izmaksas neaprobežojas tikai ar procenta likmi. Nelieliem pirkumiem lielāko izmaksu daļu veido fiksētā maksa par darījumu. Platforma ar nedaudz augstāku komisiju, bet labāku apstiprināto maksājumu īpatsvaru (acceptance rate) bieži nodrošina lielāku peļņu nekā „lētākais” variants.
- Uzmanieties no slēptām platformu komisijām. Shopify veikalā Baltijas banku maksājumiem jāpieslēdz vietējā maksājumu platforma, jo Shopify Payments to nepiedāvā. Par katru šādu darījumu Shopify iekasē papildu komisiju līdz pat 2 %.
- Grāmatvedību automatizē starpkonti. Katrai maksājumu platformai grāmatvedībā izveidojiet savu starpkontu (clearing account). Tajā automātiski iegrāmatojas pasūtījuma summa, atskaitītā komisija un faktiskā izmaksa uz bankas kontu. Tādējādi tūkstošiem pasūtījumu nav jāsaskaņo manuāli.
- Jāgatavojas e-rēķiniem un muitas izmaiņām. Ja strādājat ar uzņēmumiem, jūsu veikalam un ERP sistēmai jāspēj izsniegt strukturētus e-rēķinus. Latvijā tie būs obligāti no 2028. gada. Jāņem vērā arī mazvērtīgu sūtījumu atbrīvojuma atcelšana ASV un jaunā muitas nodeva ES.
Kā nauda nonāk no pircēja līdz jūsu kontam
Pircējam maksājums ir viens klikšķis. Aiz tā strādā vairāki dalībnieki. Katrs no tiem ietekmē trīs lietas: cik jūs maksājat par maksājumu, cik maksājumu tiek noraidīts un cik darba prasa grāmatvedība.
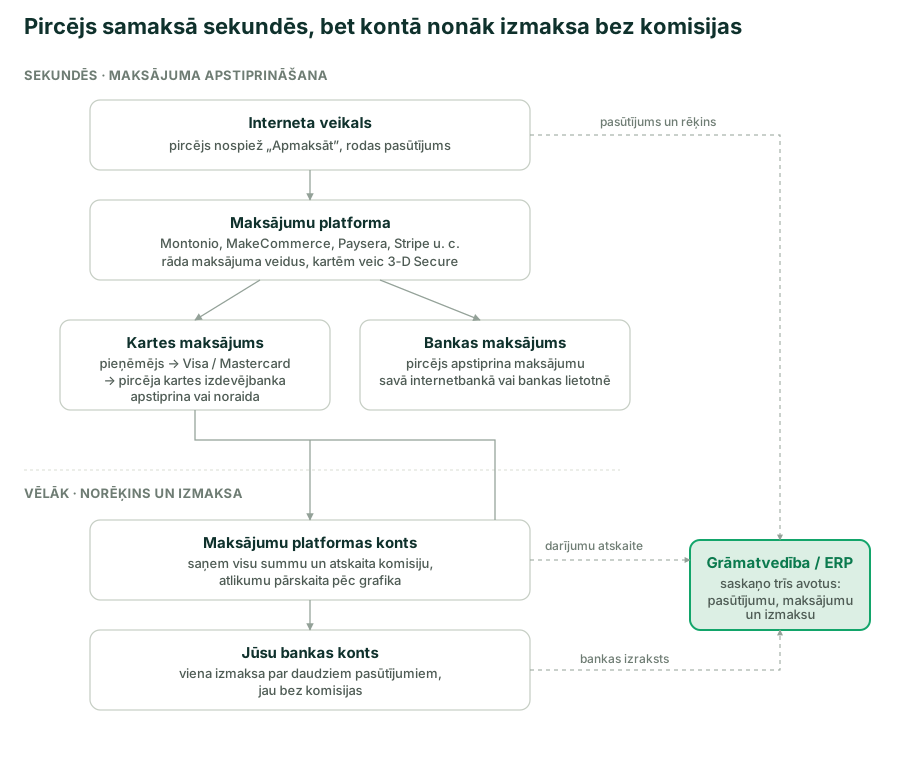
Apstiprināšana notiek sekundēs. Nauda jūsu kontā nonāk vēlāk — kā viena izmaksa par daudziem pasūtījumiem, no kuras komisija jau ir atskaitīta.
- Maksājumu platforma jeb maksājumu pakalpojumu sniedzējs (payment service provider, PSP) parāda pircējam maksājuma veidus un nodod maksājumu tālāk. Latvijā populāras ir Montonio, MakeCommerce, Paysera un Stripe.
- Kartes maksājumu apstrādā karšu maksājumu pieņēmējs (acquirer). Caur Visa vai Mastercard tīklu tas jautā pircēja kartes izdevējbankai, vai maksājumu apstiprināt. Katram šīs ķēdes posmam ir sava maksa.
- Bankas maksājumā pircējs pārskaitījumu apstiprina savā internetbankā vai bankas lietotnē. Karšu tīkls šeit nepiedalās. Tāpēc daļa platformu bankas maksājumiem nosaka zemāku cenu nekā kartēm.
- Izmaksa (payout): platforma uzkrāj saņemto naudu, atskaita komisiju un pēc līgumā noteiktā grafika pārskaita atlikumu uz jūsu bankas kontu.
Pēdējais solis rada visvairāk darba. Bankas izrakstā ir redzama viena kopējā summa. Aiz tās var atrasties desmitiem pasūtījumu, daži atmaksas gadījumi un komisijas. Tāpēc ir jāsaskaņo trīs avoti: pasūtījums veikalā, darījums maksājumu platformas atskaitē un izmaksa bankas izrakstā. Kā to automatizēt, skaidrojam sadaļā par savienošanu ar ERP.
Maksājumu platformas Latvijā: ko tās piedāvā un cik maksā
Salīdzinām četras platformas. Latvijas interneta veikali tās izmanto bieži, un visām ir publisks cenrādis. Tās atšķiras ne tikai ar cenu, bet arī ar maksājuma veidiem.
- Montonio — Baltijā radīts risinājums. Vienā līgumā ir bankas maksājumi, kartes, Apple Pay, Google Pay, pēcapmaksa un sūtījumu pakalpojumi. Ir mēneša maksa, bet bankas maksājumi ir lēti.
- MakeCommerce — Igaunijas uzņēmuma Maksekeskus AS zīmols ar filiāli Latvijā. Mēneša maksas nav. Bankas maksājums maksā tikpat, cik kartes maksājums.
- Paysera — Lietuvas elektroniskās naudas iestāde. Nelielam apjomam cena ir zema. Karšu maksājumiem Paysera uz laiku ietur daļu naudas kā rezervi.
- Stripe — globāla platforma. Stiprās puses ir kartes, abonementi un daudzas valūtas. Eiropas klientus apkalpo no Īrijas. Baltijas banku maksājumu standarta cenrādī nav.
Lielākiem tirgotājiem ir arī citas iespējas. Piemēram, bankas risinājums Klix by Citadele vai starptautiskā platforma Adyen, kas strādā pēc Interchange++ modeļa. Par to nākamajā sadaļā. Šādu risinājumu cenas parasti nosaka individuāli.
| Montonio Starter | Montonio Core | MakeCommerce | Paysera | Stripe | |
|---|---|---|---|---|---|
| Mēneša maksa | 11,99 € | 14,99 € | nav | nav | nav |
| Bankas maksājums | 0,20 € | 0,05 € | 1,5 % + 0,15 € | 0,90 % (min. 0,10 €, maks. 0,40 €) | — |
| ES patērētāju kartes, Apple Pay, Google Pay | 1,49 % + 0,25 € | 1,29 % + 0,20 € | 1,5 % + 0,15 € | 1,45 % (min. 0,15 €) | 1,5 % + 0,25 € |
| ES komerckartes | 2,39 % + 0,20 € | 2,39 % + 0,20 € | 1,5 % + 0,15 € | 1,45 % (min. 0,15 €) | 2,8 % + 0,25 € (premium kartes) |
| Lielbritānijas kartes | 2,50 % + 0,20 € | 2,50 % + 0,20 € | 1,5 % + 0,15 € | 2,90 % (min. 0,15 €) | 2,5 % + 0,25 € |
| Citas kartes ārpus ES | 2,99 % + 0,20 € | 2,99 % + 0,20 € | 1,5 % + 0,15 € | 2,90 % (min. 0,15 €) | 3,15 % + 0,25 € |
| Pērc tagad, maksā vēlāk | 2,90 % | 2,49 % | 3,5 % | — | atsevišķs cenrādis |
| Strīds (chargeback) | 20 € | 20 € | 20 € | 30 € | 20 € |
Cenas ir bez PVN. Tās ņēmām no platformu publiskajiem cenrāžiem un pārbaudījām 2026. gada 27. septembrī. „—” nozīmē, ka publiskajā cenrādī šādas cenas nav.
- Montonio Core bankas maksājums maksā 0,15 €, ja ieslēdzat bankas maksājumu atmaksas funkciju. Komerckartēm, kas izdotas ārpus ES, Montonio piemēro 3,60 % + 0,20 €.
- MakeCommerce cenrādis attiecas uz klientiem, kas pievienojušies pēc 2025. gada 1. jūnija.
- Paysera tabulā norādītas sākuma līmeņa cenas. Tās samazinās, pieaugot darījumu skaitam pēdējās 30 dienās. Ja darījumu skaits pārsniedz 750, cenu nosaka individuāli. Karšu maksājumiem Paysera ietur 100 % summas trīs dienas un 5 % trīs mēnešus.
- Stripe kartēm ārpus ES pieskaita vēl 2 %, ja jākonvertē valūta. Ja strīdu apstrīdat, Stripe iekasē vēl 20 €. To atmaksā, ja strīdu uzvarat.
Vienas visiem izdevīgākās platformas nav. Montonio Core ir izdevīgs, ja lielākā daļa pircēju maksā ar internetbanku, lai gan maza apjoma gadījumā mēneša maksa ir jūtama. MakeCommerce nav mēneša maksas, bet bankas maksājums maksā tikpat, cik kartes maksājums. Paysera ir izdevīga nelielam apjomam, taču ietur daļu naudas. Stripe nodrošina spēcīgu funkcionalitāti kartēm un ārvalstu pircējiem, bet piedāvājumā nav Baltijas banku maksājumu.
Kura platforma ir lētākā tieši jums? Tas ir atkarīgs no pasūtījumu skaita, vidējā pirkuma un maksājuma veidu sadalījuma. Kā to aprēķināt, rādām nākamajās sadaļās.
Kā novērtēt maksājumu platformu
Cena ir tikai viens kritērijs. Pirms līguma parakstīšanas pārbaudiet septiņas lietas.
- Cenas modelis. Vai maksājat fiksētu likmi par jebkuru karti (blended pricing) vai starpbanku komisiju ar uzcenojumu (Interchange++)?
- Fiksētā maksa par darījumu. Maziem pirkumiem tā veido lielāko daļu izmaksu.
- Maksājuma veidi. Vai platforma piedāvā Baltijas bankas maksājumus? Vai tā piedāvā metodes, kas ir populāras jūsu eksporta tirgos?
- Apstiprināto maksājumu īpatsvars. Katrs noraidīts maksājums ir zaudēts pirkums. Sīkāk par to lasiet tālāk rakstā.
- Izmaksa un rezerves. Cik bieži nauda nonāk jūsu kontā? Vai platforma daļu naudas patur kā rezervi?
- Strīdi, atmaksas un līgums. Cik maksā strīds, atmaksa pircējam un valūtas maiņa? Kā līgumu var izbeigt?
- Atskaites un integrācija. Vai atskaitē redzama katra darījuma komisija un izmaksas numurs? Vai datus var automātiski ielādēt grāmatvedībā?
Fiksētā maksa: kāpēc mazs pirkums maksā dārgāk
Komisija 1,5 % + 0,25 € izskatās pēc 1,5 %. Faktiskā likme tomēr ir atkarīga no pirkuma summas.
| Pirkuma summa | Komisija (1,5 % + 0,25 €) | Faktiskā likme |
|---|---|---|
| 10 € | 0,40 € | 4,0 % |
| 40 € | 0,85 € | 2,1 % |
| 150 € | 2,50 € | 1,7 % |
„Ziemeļu Pupiņa” pārdod arī atsevišķas 10 € paciņas garšas paraudzīšanai. Katrs šāds kartes maksājums tai izmaksā 4 % no summas. Veikaliem ar mazu vidējo pirkumu fiksētā daļa ir svarīgāka par procentu likmi.
CFO skatījumā
Vienota likme vai Interchange++
Vienotā likme (blended pricing) nozīmē, ka par jebkuru karti maksājat, piemēram, 1,5 % + 0,25 €. Platforma sedz visu, kas atrodas aiz šīs likmes, un nopelna uz starpības.
Interchange++ modelī komisija sastāv no trim daļām:
- starpbanku komisijas maksa (interchange), ko saņem kartes izdevējs. Regula (ES) 2015/751 to EEZ patērētāju kartēm ierobežo līdz 0,2 % debetkartēm un 0,3 % kredītkartēm;
- karšu shēmas maksas (scheme fees), ko iekasē Visa vai Mastercard;
- pieņēmēja uzcenojums (markup). Adyen publiskajā cenrādī Visa un Mastercard kartēm tas ir 0,60 % un fiksēta apstrādes maksa par darījumu.
Ja jūsu pircēji galvenokārt maksā ar EEZ patērētāju debetkartēm, lielā darījumu apjomā Interchange++ modelis parasti ir lētāks. Komerckartēm un kartēm, kas izdotas ārpus EEZ, regulas griesti neattiecas. To starpbanku komisija ir augstāka, un Interchange++ modelī tas atspoguļosies rēķinā. Savukārt fiksēto likmi ir vienkāršāk plānot un iegrāmatot: viena likme, viena summa.
Kā aprēķināt kopējās maksājumu izmaksas
Cenrāža likme parāda tikai daļu no tā, ko maksājumi jums izmaksā. Finanšu vadītāji skatās uz kopējām maksājumu izmaksām (total cost of payments):
Kopējās maksājumu izmaksas = komisijas + fiksētās maksas + strīdi un atmaksas + valūtas maiņa + zaudētā peļņa no noraidītajiem maksājumiem + iesaldētās naudas izmaksas + manuālais darbs
- Komisijas un fiksētās maksas ir redzamas cenrādī: procenti, maksa par darījumu, mēneša maksa.
- Strīdi un atmaksas (chargeback). Katrs strīds maksā 20–30 €. Parasti zaudējat arī preci vai naudu.
- Valūtas maiņa. Ja pircējs maksā citā valūtā, platforma var pieskaitīt uzcenojumu. Stripe tās ir 2 %.
- Zaudētā peļņa. Ja maksājums tiek noraidīts un pircējs neatgriežas, zaudējat bruto peļņu no šī pirkuma. Par to nākamajā sadaļā.
- Iesaldētā nauda (rezerve). Rezerves un lēna izmaksa nozīmē, ka daļa apgrozāmo līdzekļu nav jūsu rīcībā.
- Manuālais darbs. Ja katra pasūtījuma saskaņošana aizņem 45 sekundes, 800 pasūtījumiem tās ir 10 stundas mēnesī. Pie 15 € stundas likmes tie ir 150 € mēnesī.
„Ziemeļu Pupiņa”: 30 pasūtījumu mēnesī
Pirmajā gadā veikals saņem 30 pasūtījumu mēnesī par 1 200 €. No tiem 18 ir bankas maksājumi un 12 — kartes maksājumi ar ES patērētāju kartēm.
| Platforma | Izmaksas mēnesī | % no apgrozījuma |
|---|---|---|
| Paysera | 13,44 € | 1,1 % |
| MakeCommerce | 22,50 € | 1,9 % |
| Montonio Core | 24,48 € | 2,0 % |
| Stripe* | 25,50 € | 2,1 % |
| Montonio Starter | 25,74 € | 2,1 % |
* Stripe gadījumā pieņēmām, ka visi pircēji maksā ar karti, jo Baltijas bankas maksājumu Stripe standarta cenrādī nav.
Šajā posmā atšķirība starp lētāko un dārgāko platformu ir ap 12 € mēnesī. Svarīgāk ir izvēlēties platformu, ko viegli pieslēgt un kas piedāvā bankas maksājumus.
„Ziemeļu Pupiņa”: 800 pasūtījumu mēnesī
Otrajā gadā veikals saņem 800 pasūtījumu mēnesī par 32 000 €. Puse pircēju maksā ar internetbanku, 38 % — ar ES patērētāju kartēm, 5 % — ar komerckartēm, 2 % — ar Lielbritānijas kartēm, 2 % — ar citām kartēm no valstīm ārpus ES. Trīs procenti izvēlas pēcapmaksu.
| Platforma | Izmaksas mēnesī | % no apgrozījuma | Gadā |
|---|---|---|---|
| Montonio Core | 364,33 € | 1,14 % | 4 372 € |
| MakeCommerce | 615,60 € | 1,92 % | 7 387 € |
| Stripe* | 717,76 € | 2,24 % | 8 613 € |
* Stripe gadījumā bankas maksājumu un pēcapmaksas vietā pieņēmām maksājumu ar ES patērētāja karti. Paysera nav iekļauta, jo virs 750 darījumiem mēnesī tā cenu nosaka individuāli.
Tagad atšķirība ir jūtama. Montonio Core gadā izmaksā par 3 015 € mazāk nekā MakeCommerce un par 4 241 € mazāk nekā Stripe. Lielāko daļu starpības rada bankas maksājumi: 400 bankas maksājumi Montonio Core izmaksā 20 € mēnesī, bet MakeCommerce — 300 €. Taču aprēķins vēl nav pabeigts. Ja kāda platforma apstiprina vairāk maksājumu, tā var atpelnīt augstāku komisiju.
Kad parādās abonementi
Otrajā gadā „Ziemeļu Pupiņa” sāk piedāvāt kafijas abonementu: svaigi grauzdēta kafija katru mēnesi. Tas maina maksājumu prasības.
Abonements nedarbojas, ja pircējam katru mēnesi jāapstiprina maksājums. Platformai jāspēj saglabāt kartes datus un veikt atkārtotus maksājumus. Kopš 2021. gada EEZ interneta karšu maksājumiem jāveic stingrā klienta autentifikācija (strong customer authentication, SCA). Abonementos autentificē tikai pirmo maksājumu vai brīdi, kad karti saglabā. Turpmākie maksājumi notiek kā tirgotāja ierosināti maksājumi (merchant-initiated transaction, MIT) bez pircēja līdzdalības. Ja summa mainās, var būt vajadzīga jauna autentifikācija.
Bankas maksājums šeit neder: pircējs to apstiprina katru reizi pats. Tāpēc abonementi noved pie kartēm, un kartes ir dārgākas.
Pieņemsim, ka 200 no 800 mēneša maksājumiem ir abonementi — 8 000 € mēnesī.
| Risinājums | Par vienu 40 € maksājumu | Faktiskā likme | Mēnesī |
|---|---|---|---|
| Stripe karte + Stripe Billing | 0,85 € + 0,28 € = 1,13 € | 2,82 % | 226,00 € |
| Stripe karte bez Billing rīka | 0,85 € | 2,12 % | 170,00 € |
| ES kartes likme 1,29 % + 0,20 € | 0,72 € | 1,79 % | 143,20 € |
Stripe Billing maksā 0,7 % no abonementu apjoma. Šī maksa nāk virsū parastajai kartes komisijai. Par to jūs saņemat gatavu abonementu pārvaldību: atjaunošanu, rēķinus un neizdevušos maksājumu atkārtotu mēģināšanu. Gadā šī ērtība šajā piemērā izmaksā 672 €.
Trešā rinda rāda, cik abonements maksātu pie Baltijas platformu ES kartes likmes. Pirms pārceļamies, jāpārbauda, vai platforma tiešām atbalsta kartes datu saglabāšanu un atkārtotos maksājumus. Ne visas to piedāvā. Jautājiet to pirms līguma parakstīšanas.
Aprēķiniet savu gadījumu ar maksājumu izmaksu kalkulatoru: ievadiet pasūtījumu skaitu, vidējo pirkumu un maksājuma veidu sadalījumu.
Apstiprināto maksājumu daļa: kad dārgāka platforma ir lētāka
Apstiprināto maksājumu īpatsvars (acceptance rate) parāda, cik no visiem maksājumu mēģinājumiem beidzas ar veiksmīgu darījumu. Ja no 100 mēģinājumiem izdodas 92, īpatsvars ir 92 %. Atlikušie 8 % ir pircēji, kuri vēlējās iepirkties, bet viņu maksājums nenotika.
Maksājums neizdodas vairāku iemeslu dēļ:
- pircēja banka to noraida: nepietiek līdzekļu, karte ir bloķēta vai maksājums neatbilst bankas krāpšanas novēršanas noteikumiem;
- pircējs nepabeidz autentifikāciju: SCA parasti notiek ar 3-D Secure, un daļa pircēju šajā solī padodas;
- tehniska kļūda platformā, bankā vai veikalā;
- nav piemērota maksājuma veida: ārvalstu pircējs neatrod savu ierasto metodi.
Kā palielināt apstiprināto maksājumu īpatsvaru:
- pārliecinieties, ka platforma izmanto atļautos SCA izņēmumus. Piemēram, zemas vērtības darījumus līdz 30 € un darījumu riska analīzi (Regula (ES) 2018/389). Galīgo lēmumu gan pieņem pircēja banka;
- piedāvājiet Apple Pay un Google Pay. Tur pircējs maksājumu apstiprina ar pirkstu vai seju;
- piedāvājiet bankas maksājumus pircējiem Baltijā un vietējās metodes eksporta tirgos;
- ļaujiet pircējam uzreiz mēģināt vēlreiz ar citu maksājuma veidu;
- sekojiet rādītājam katru mēnesi pēc valstīm un maksājuma veidiem.
Platformas savus apstiprināšanas rādītājus publiski neizpauž. Jautājiet tos pirms līguma, minot savu nozari un pircēju valstis. Pārbaudiet arī darījumu atskaitē: saskaitiet mēģinājumus un veiksmīgos maksājumus.
CFO skatījumā
Cik vērts ir viens procentpunkts?
Piemērā veikals mēnesī saņem karšu maksājumu mēģinājumus par 20 000 €. Bruto peļņas marža ir 45 %. Četrdesmit procenti pircēju pēc atteikuma samaksā citā veidā. Vienkāršības labad komisija ir tikai procentos, bez fiksētās maksas.
| Platforma A | Platforma B | |
|---|---|---|
| Komisija | 1,5 % | 1,8 % |
| Apstiprināto maksājumu īpatsvars | 92 % | 94 % |
| Komisijas mēnesī | 276,00 € | 338,40 € |
| Zaudētā bruto peļņa | 432,00 € | 324,00 € |
| Kopā | 708,00 € | 662,40 € |
| % no mēģinājumu summas | 3,54 % | 3,31 % |
Platforma B ir par 0,3 procentpunktiem dārgāka. Mēnesī tā tomēr izmaksā par 45,60 € mazāk, gadā — par 547,20 € mazāk.
Īkšķa likums: dārgāka platforma atmaksājas, ja
komisijas starpība < apstiprināšanas starpība × bruto peļņas marža × (1 − atgūto pirkumu daļa)
Šajā piemērā: 2 procentpunkti × 45 % × 60 % = 0,54 procentpunkti. Tas ir vairāk nekā 0,3 procentpunktu komisijas starpība. Tāpēc platforma B ir izdevīgāka. Kalkulatorā varat ievadīt savu apstiprināšanas līmeni un maržu.
Ģeogrāfija: kur atrodas jūsu pircēji
Pircēju valsts nosaka trīs lietas: kādus maksājuma veidus piedāvāt, cik maksās komisija un kādi nodokļu noteikumi jāievēro.
| Tirgus | Ko pircēji sagaida | Kam pievērst uzmanību |
|---|---|---|
| Latvija un Baltija | bankas maksājumi, kartes, Apple Pay, Google Pay, pēcapmaksa | bankas maksājuma cena |
| ES pārrobežu | kartes un vietējās metodes | PVN OSS, valūta |
| Lielbritānija | kartes un digitālie maki | Lielbritānijas PVN sūtījumiem līdz 135 £ |
| ASV | kartes un digitālie maki | muitas nodokļi katram sūtījumam |
| B2B | pārskaitījums pēc rēķina, komerckartes | e-rēķini no 2028. gada, komerckaršu likmes |
Latvija un Baltija
Baltijas pircēji ir pieraduši maksāt ar internetbanku. Tāpēc bankas maksājumi ir obligāti. „Ziemeļu Pupiņas” gadījumā tā ir puse vai vairāk no visiem pasūtījumiem. Montonio, MakeCommerce un Paysera piedāvā bankas maksājumus vienā integrācijā. Nauda platformas kontā parasti nonāk dažu minūšu laikā.
Dārgākām precēm noder pēcapmaksa — piemēram, kafijas aparātam vai dzirnaviņām. To piedāvā Inbank un Klix Pay Later. Veikals saņem visu summu uzreiz, bet kredītrisku uzņemas finansētājs.
Baltijas kaimiņvalstīs pircēji izmanto tās pašas metodes. Igaunijā un Lietuvā bankas maksājumi ir tikpat populāri, un tās pašas platformas tos nodrošina. Papildu reģistrācija nav nepieciešama, līdz pārsniedzat tālpārdošanas slieksni.
ES pārrobežu tirdzniecība
Kartes no citām EEZ valstīm maksā tikpat, cik Latvijas kartes. Taču daļā valstu pircēji dod priekšroku vietējām metodēm: Polijā — BLIK un Przelewy24, Nīderlandē — iDEAL | Wero, Beļģijā — Bancontact, Dānijā un Somijā — MobilePay. Nīderlandē iDEAL pakāpeniski pāriet uz Eiropas maksājumu sistēmu Wero. Pāreju plānots pabeigt līdz 2027. gada beigām.
Pārdodot citu ES valstu patērētājiem, jāievēro PVN noteikumi. Kad tālpārdošana uz citām ES valstīm gadā pārsniedz 10 000 €, PVN jāmaksā pircēja valstī. To parasti dara caur OSS. Vairāk par to rakstā PVN MOSS, OSS un IOSS: slieksnis un reģistrācija.
Ārpus ES: Lielbritānija un ASV
Kartes no valstīm ārpus EEZ vairumam platformu ir dārgākas. Montonio Lielbritānijas kartēm prasa 2,50 % + 0,20 €, citām kartēm ārpus ES — 2,99 % + 0,20 €. Taču lielākais izaicinājums ir nodokļi un muita, nevis komisija.
- Lielbritānija. Ja sūtāt preces patērētājiem un sūtījuma vērtība nepārsniedz 135 £, Lielbritānijas PVN jāiekasē pārdošanas brīdī. Jums arī jāreģistrējas kā Lielbritānijas PVN maksātājam. Dārgākiem sūtījumiem importa PVN iekasē uz robežas.
- ASV. Mazvērtīgu sūtījumu atbrīvojums (de minimis, 800 $) visu valstu precēm ir apturēts kopš 2025. gada 29. augusta. Ar likumu to atcels no 2027. gada 1. jūlija. Katram sūtījumam jāmaksā muitas nodokļi. Ja tos maksā pircējs piegādes brīdī, pieaug atteikumu un atgriezto sūtījumu risks. Tāpēc apsveriet muitas iekasēšanu jau pie apmaksas.
Ja preces iepērkat ārpus ES — piemēram, nežāvētu kafiju no ražotājvalstīm —, ņemiet vērā vienu izmaiņu. No 2026. gada 1. jūlija arī mazvērtīgiem sūtījumiem uz ES piemēro 3 € muitas nodokli. Vairāk par to rakstā PVN MOSS, OSS un IOSS.
B2B e-komercija
Ja jūsu pircēji ir uzņēmumi, viņi bieži grib maksāt ar pārskaitījumu pēc rēķina vai ar uzņēmuma karti. Komerckartēm starpbanku komisija nav ierobežota. Tāpēc komisija ir augstāka: Montonio — 2,39 % + 0,20 €, Stripe — 2,8 % + 0,25 €.
B2B pārdošanā rēķinā jānorāda pircēja rekvizīti. Uzņēmumam citā ES valstī ar derīgu PVN maksātāja numuru preces var piegādāt, piemērojot 0 % PVN likmi, ja ir izpildīti attiecīgie nosacījumi. Numurs jāpārbauda VIES sistēmā. No 2028. gada 1. janvāra visiem Latvijā reģistrētiem uzņēmumiem savstarpējos norēķinos būs obligāti jāizmanto strukturēti e-rēķini. Tāpēc B2B e-veikalam jāspēj tādus izsniegt. Uz darījumiem ar fiziskām personām šī prasība neattiecas.
Interneta veikala platforma: WooCommerce, Shopify vai Mozello
Veikala platforma nosaka, kuras maksājumu platformas varat pieslēgt un cik tas maksās.
| Platforma | Kas tā ir | Maksājumi | Kam piemērota |
|---|---|---|---|
| WooCommerce | bezmaksas spraudnis WordPress vietnei; mitināšana, drošība un atjauninājumi ir jūsu ziņā | Montonio, MakeCommerce, Paysera, Stripe un citu moduļi; platforma komisiju neņem | veikaliem, kam vajag elastību un kam ir izstrādātājs |
| Shopify | mākoņpakalpojums ar mēneša abonementu | Shopify Payments vai ārēja platforma ar papildu komisiju | ātrai izaugsmei un eksportam |
| Mozello | Latvijā 2013. gadā izveidots mākoņpakalpojums | MakeCommerce, Paysera, Stripe, PayPal, Klix, banku risinājumi un citi | nelieliem veikaliem, kas grib vienkāršu risinājumu |
| PrestaShop, OpenCart, Magento | atvērtā koda platformas | moduļi, piemēram, Montonio | specifiskām vajadzībām |
Shopify Latvijā: pārbaudiet papildu komisiju
Shopify Payments Latvijā ir pieejams. Tas pieņem kartes, Apple Pay, Google Pay, Shop Pay un vairākas vietējās metodes pircējiem citās valstīs: BLIK, iDEAL | Wero, Bancontact un MobilePay. Klarna ir pieejama tikai pircējiem noteiktās valstīs, un Baltijas valstu šajā sarakstā nav. Baltijas bankas maksājumu Shopify Payments arī nav.
Ja bankas maksājumiem pieslēdzat ārēju platformu, piemēram, Montonio vai MakeCommerce, Shopify no šiem maksājumiem iekasē papildu komisiju (third-party transaction fee): Basic plānā 2 %, Grow — 1 %, Advanced — 0,6 %, Plus — 0,2 %. To piemēro arī tad, ja Shopify Payments ir ieslēgts.
Viens 40 € bankas maksājums, izmantojot Montonio for Shopify (0,79 % + 0,10 €):
| Shopify plāns | Montonio | Shopify papildu komisija | Kopā | Faktiskā likme |
|---|---|---|---|---|
| Basic | 0,42 € | 0,80 € | 1,22 € | 3,0 % |
| Grow | 0,42 € | 0,40 € | 0,82 € | 2,0 % |
| Advanced | 0,42 € | 0,24 € | 0,66 € | 1,6 % |
Salīdzinājumam: WooCommerce veikalā ar Montonio Core tas pats maksājums maksā 0,05 € jeb 0,1 %.
„Ziemeļu Pupiņa” ar 800 pasūtījumiem mēnesī saņem 400 bankas maksājumus par 16 000 €. Basic plānā papildu komisija būtu 320 € mēnesī. Tas ir desmit reizes vairāk nekā pats Basic abonements, kas Shopify eiro cenrādī maksā 32 € mēnesī. Grow plānā papildu komisija būtu 160 €, Advanced — 96 €.
Tas nenozīmē, ka Shopify ir slikta izvēle. Tas ir ērts, ātri palaižams un spēcīgs eksportam. Taču, ja lielākā daļa jūsu pircēju ir Baltijā un maksā ar internetbanku, iekļaujiet papildu komisiju aprēķinā jau pirms izvēles.
Kā savienot veikalu un maksājumu platformu ar ERP
Kamēr pasūtījumu ir daži desmiti, grāmatvedis tos var ievadīt ar roku. Kad to ir simtiem, datiem jāplūst automātiski. Vispirms nosakiet, kurā sistēmā atrodas katri dati un kurā virzienā tie plūst.
| Dati | Galvenā sistēma | Plūsma | Biežums |
|---|---|---|---|
| Preces, cenas, atlikumi | ERP | ERP → veikals | vairākas reizes dienā |
| Pasūtījumi un pircēji | veikals | veikals → ERP | katrs pasūtījums |
| Rēķini | ERP vai veikals | → pircējs | pie apmaksas |
| Maksājumi, komisijas, atmaksas | maksājumu platforma | platforma → ERP | katru dienu |
| Izmaksas | banka | bankas izraksts → ERP | katra izmaksa |
Trīs savienošanas veidi
- Gatavs savienotājs. Dažām sistēmām ir iebūvēts savienojums ar veikalu. Piemēram, Microsoft Dynamics 365 Business Central Shopify savienotājs sinhronizē preces, atlikumus, pircējus un pasūtījumus. Taču Shopify Payments izmaksas tas rāda tikai informācijai. Tās neietekmē virsgrāmatu un bankas kontu, tāpēc saskaņošana joprojām jāveic grāmatvedībā.
- Integrāciju platforma. Rīki Make, Zapier vai n8n savieno sistēmas ar nelielu programmēšanu vai bez tās. Tas ir ātri un lēti. Taču katrs scenārijs jāuzrauga: ja savienojums klusi apstājas, dati pazūd.
- Individuāla integrācija caur API. Latvijā izplatītām grāmatvedības sistēmām, piemēram, Horizon vai Directo, savienojumu ar e-veikalu parasti izstrādā integrētājs. Tas maksā vairāk, bet var aptvert visu: pasūtījumus, maksājumus, komisijas un izmaksas.
Neatkarīgi no veida pārliecinieties par vienu lietu. Grāmatvedībā jānonāk maksājumu platformas darījumu atskaitei ar katra darījuma datiem: pasūtījuma numuru, summu, komisiju, neto summu un izmaksas numuru. Bez tās izmaksu bankas izrakstā nevar sasaistīt ar pasūtījumiem.
CFO skatījumā
Maksājumu platforma kā starpkonts
Katrai maksājumu platformai grāmatvedībā izveidojiet atsevišķu kontu, kas darbojas kā starpkonts (clearing account). Tajā nonāk pircēju samaksātā summa. No tā noraksta komisiju un izmaksu uz banku. Ja viss iegrāmatots pareizi, pēc katras izmaksas starpkonta atlikums ir nulle.
Vienkāršots piemērs: prece izsūtīta tajā pašā dienā, PVN likme 21 %, komisija — Montonio Core cena ES patērētāja kartei (1,29 % + 0,20 €).
| Darījums | Debets | Kredīts |
|---|---|---|
| Pircējs samaksā 40 € ar karti | Maksājumu platforma 40,00 € | Ieņēmumi 33,06 €; PVN 6,94 € |
| Platforma atskaita komisiju | Komisiju izdevumi 0,72 € | Maksājumu platforma 0,72 € |
| Izmaksa uz bankas kontu | Banka 39,28 € | Maksājumu platforma 39,28 € |
| Starpkonta atlikums | 0,00 € |
Ja atlikums nav nulle, tas norāda uz problēmu. Izmaksa vēl nav saņemta, atmaksa nav iegrāmatota vai komisija iegrāmatota divreiz — no darījumu atskaites un vēlreiz no platformas mēneša rēķina.
Kura ERP vai grāmatvedības sistēma der e-veikalam
Sistēmas izvēle ir atkarīga no apjoma. Orientējoši:
| Posms | Pasūtījumi mēnesī | Risinājums | Kas jāautomatizē |
|---|---|---|---|
| Sākums | līdz 100 | grāmatvedības programma, dati no maksājumu platformas atskaites | izmaksu saskaņošana ar bankas izrakstu |
| Izaugsme | 100–1 000 | grāmatvedības programma ar e-veikala integrāciju | pasūtījumi, maksājumi, komisijas un atmaksas |
| Mērogs | vairāk nekā 1 000 | ERP ar noliktavu, vairākām valūtām un API | arī atlikumi, iepirkumi un pasūtījumu izpilde |
Dažām sistēmām e-komercija ir iebūvēta. Odoo ir savs e-veikala modulis, bet Microsoft Dynamics 365 Business Central — gatavs Shopify savienotājs. Latvijā izplatītās sistēmas Horizon, Jumis vai Directo ar veikalu parasti savieno caur API vai ar integrētāja palīdzību.
Pirms izvēles pārbaudiet:
- vai sistēmai ir API vai gatavs savienojums ar jūsu veikala platformu un maksājumu platformu;
- vai var uzturēt atsevišķu starpkontu katrai maksājumu platformai un importēt tās darījumu atskaiti;
- vai noliktavas atlikumi veikalā atjaunojas automātiski;
- vai var sagatavot PVN datus pa ES valstīm OSS deklarācijai;
- vai sistēma var izsniegt strukturētus e-rēķinus, kas B2B darījumos būs obligāti no 2028. gada;
- vai ir vairāku valūtu atbalsts un lietotāju tiesību kontrole.
Kafijas grauzdētavai ir vēl viena prasība. Prece ir svaiga, un grauzdēšanas datums ir svarīgs. Sistēmai jāspēj uzskaitīt partijas un derīguma termiņus, lai vecas kafijas pakas nepaliktu noliktavā.
Pazīmes, ka ir laiks mainīt sistēmu: mēneša slēgšana ievelkas, atlikumi veikalā un noliktavā nesakrīt, pārdodat vairākos kanālos vai jums ir B2B klienti ar atsevišķiem cenrāžiem un apmaksas termiņiem.
„Ziemeļu Pupiņa” pie 800 pasūtījumiem mēnesī saskaņošanai tērē 10 stundas, ja katrs pasūtījums aizņem 45 sekundes. Pie 5 000 pasūtījumiem, pat ja katrs aizņemtu tikai 30 sekundes, tas būtu gandrīz 42 stundas mēnesī. Pie 15 € stundas likmes tie ir 625 € mēnesī jeb 7 500 € gadā. Ja integrācija izmaksā mazāk, tā atmaksājas pirmajā gadā. Grāmatvedis tad var nodarboties ar analīzi, nevis datu pārrakstīšanu.
Septiņas tipiskas grāmatvedības kļūdas e-komercijā
- Izmaksu iegrāmato kā ieņēmumus. Bankā ienākusī izmaksa ir neto summa pēc komisijām un atmaksām. Ja to uzskata par ieņēmumiem, ieņēmumi un PVN ir par mazu, bet komisiju izdevumi nav redzami. Ieņēmumus uzskaitiet pēc pasūtījumiem, bet izmaksu — caur starpkontu.
- Komisiju iegrāmato divreiz. Platformas komisija ir redzama darījumu atskaitē un bieži arī mēneša rēķinā. Izvēlieties vienu avotu.
- Neizvērtē PVN ārvalstu platformu rēķinos. Stripe Latvijas klientiem PVN rēķinā neiekļauj, un arī Shopify abonementa rēķins saņemts no ārvalstīm. Vai jums jāaprēķina PVN apgrieztās maksāšanas kārtībā (reverse charge), ir atkarīgs no pakalpojuma veida. Maksājumu apstrāde var būt ar PVN neapliekams finanšu pakalpojums, turpretim platformas abonements parasti ir apliekams. Izvērtējiet katru pakalpojumu atsevišķi.
- Aizmirst atmaksas un strīdus. Atmaksa samazina ieņēmumus un PVN. Tai vajadzīgs kredītrēķins vai cits korekcijas dokuments. Strīds nozīmē zaudētu summu un papildu maksu 20–30 € apmērā.
- Pēcapmaksu uzskaita kā pircēja parādu. Ja pircējs izvēlas pēcapmaksu, naudu jums pilnā apmērā samaksā platforma vai finansētājs. Pircējs paliek parādā finansētājam, nevis jums. Uzskaitiet šos maksājumus caur starpkontu tāpat kā kartes maksājumus. Komisija ir jūsu izdevumi.
- Dāvanu kartes uzskaita kā ieņēmumus. Pārdota dāvanu karte ir saistības pret pircēju, līdz to izmanto. PVN brīdis ir atkarīgs no vaučera veida. Viena mērķa vaučerim PVN jāmaksā pārdošanas brīdī, vairāku mērķu vaučerim — kad to izmanto.
- Neuzrauga starpkonta atlikumu mēneša beigās. Mēneša beigās starpkontā parasti ir nauda ceļā: maksājumi, kas saņemti, bet vēl nav izmaksāti. Tas ir normāli. Taču, ja atlikums aug no mēneša uz mēnesi vai tajā ir vecas summas, kaut kas nav saskaņots. Paysera gadījumā starpkontā būs arī rezerve: 5 % no kartes maksājumiem uz trim mēnešiem.
Abonementiem ir vēl viena īpatnība. Ja pircējs samaksā par trīs mēnešiem uz priekšu, nauda ir saņemta, bet prece vēl nav piegādāta. Šāda priekšapmaksa ir saistības, un ieņēmumus atzīst tad, kad kafiju nosūtat.
„Ziemeļu Pupiņa” pēc trim gadiem
Trešajā gadā veikals saņem 5 000 pasūtījumu mēnesī. Apgrozījums ir 200 000 € mēnesī. Ar to pašu maksājuma veidu sadalījumu pēc publiskā Montonio Core cenrāža maksājumi izmaksātu ap 2 200 € mēnesī jeb 1,1 % no apgrozījuma. Šādā apjomā katra procenta desmitdaļa ir 2 400 € gadā. Tāpēc uzņēmums vairs nemaksā pēc publiskā cenrāža.
Lielākā paredzamā izmaiņa tomēr nāk no citas puses. Grauzdētava sāk piegādāt kafiju birojiem un kafejnīcām. B2B pasūtījumi ir lielāki un retāki: ap 40 pasūtījumu mēnesī pa 300 €, kopā 12 000 €.
Ja šie klienti maksātu ar komerckarti, komisija būtu 2,39 % + 0,20 € jeb 7,37 € par pasūtījumu — 295 € mēnesī jeb 3 538 € gadā. Tie paši klienti, maksājot ar pārskaitījumu pēc rēķina, maksājumu komisiju nerada nemaz. Toties parādās cits darbs: rēķinu izrakstīšana, apmaksas termiņi un parādu uzraudzība.
Kas mainījās:
- Maksājumi. Cenas ir sarunātas individuāli, kartēm — pēc Interchange++ modeļa. Veikals izmanto divas platformas: vienu bankas maksājumiem Baltijā, otru kartēm, abonementiem un eksportam. Tā vienas platformas kļūme neaptur pārdošanu.
- B2B. Birojiem un kafejnīcām ir savs cenrādis un apmaksas termiņš. Rēķinus izraksta ERP, nevis veikals.
- Noliktava. Atlikumi un grauzdēšanas partijas ir vienā sistēmā. Veikals rāda to, kas tiešām ir pieejams.
- Grāmatvedība. Pasūtījumi, maksājumi un izmaksas ielādējas automātiski. Katrai platformai ir savs starpkonts, un grāmatvedis pārbauda tikai atšķirības.
- Eksports. PVN par tālpārdošanu citām ES valstīm uzņēmums maksā caur OSS. Sūtījumiem uz Lielbritāniju tas ir reģistrējies kā Lielbritānijas PVN maksātājs. ASV pircējiem muitas nodokļus iekasē jau pie apmaksas.
- E-rēķini. Uzņēmums gatavojas 2028. gadam, kad B2B darījumos strukturēti e-rēķini būs obligāti.
Kontrolsaraksts pirms maksājumu platformas izvēles
- Aprēķiniet kopējās maksājumu izmaksas, ne tikai komisiju.
- Pārbaudiet fiksētās maksas ietekmi pie sava vidējā pirkuma.
- Noskaidrojiet, vai platforma piedāvā Baltijas bankas maksājumus un metodes jūsu eksporta tirgiem.
- Ja plānojat abonementus, pārbaudiet kartes datu saglabāšanu un atkārtotos maksājumus.
- Jautājiet apstiprināto maksājumu daļu jūsu nozarē un pircēju valstīs.
- Pārbaudiet izmaksas grafiku, rezerves un strīdu maksas.
- Ja izmantojat Shopify, iekļaujiet aprēķinā papildu komisiju par ārējām platformām.
- Pārliecinieties, ka darījumu atskaiti var automātiski ielādēt grāmatvedībā.
- Katrai platformai izveidojiet starpkontu un katru mēnesi pārbaudiet tā atlikumu.
- Ja pārdodat uzņēmumiem, sagatavojieties e-rēķiniem no 2028. gada.
Biežāk uzdotie jautājumi
Kura maksājumu platforma ir lētākā interneta veikalam Latvijā?
Vienas lētākās nav. Nelielam apjomam bieži lētākā ir Paysera. Ja pasūtījumu ir simtiem un lielākā daļa pircēju maksā ar internetbanku, izdevīgs var būt Montonio Core ar 0,05 € par bankas maksājumu. Salīdziniet kopējās izmaksas ar savu apjomu un maksājuma veidu sadalījumu.
Vai Latvijā var izmantot Shopify Payments?
Jā, bet Baltijas bankas maksājumu tajā nav. Ja tos pieslēdzat caur ārēju platformu, Shopify iekasē papildu komisiju no 0,2 % līdz 2 % atkarībā no plāna.
Kas ir Interchange++?
Tas ir cenas modelis. Tajā atsevišķi maksājat kartes izdevēja starpbanku komisiju, karšu shēmas maksas un pieņēmēja uzcenojumu. Lielā apjomā ar EEZ patērētāju kartēm tas parasti ir lētāks nekā vienotā likme.
Kā aprēķināt, vai dārgāka maksājumu platforma atmaksājas?
Reiziniet apstiprināšanas starpību ar bruto peļņas maržu un to pircēju daļu, kuri pēc atteikuma nepērk. Ja rezultāts ir lielāks par komisijas starpību, dārgākā platforma ir izdevīgāka.
Ko vajag kafijas vai citam abonementam?
Vajag platformu, kas saglabā kartes datus un veic atkārtotus maksājumus. Pirmo maksājumu autentificē pircējs, turpmākie notiek bez viņa līdzdalības. Bankas maksājums abonementam neder, jo to katru reizi jāapstiprina pašam pircējam. Abonementu pārvaldības rīkam var būt atsevišķa maksa — Stripe Billing tā ir 0,7 % no abonementu apjoma virs kartes komisijas.
Vai e-rēķini būs obligāti arī interneta veikalam?
No 2028. gada 1. janvāra strukturēti e-rēķini būs obligāti norēķinos starp Latvijā reģistrētiem uzņēmumiem. Pārdodamām precēm vai pakalpojumiem fiziskajām personām šī prasība neattiecas.
Noslēgumā
Maksājumu platformas izvēle ir finanšu lēmums, ne tikai tehnisks. Ja vēlaties, lai maksājumu atskaites, starpkonti un e-veikala savienojums ar grāmatvedību būtu sakārtoti no pirmās dienas, mēs varam palīdzēt. SMAIDA Solutions ir licencēts ārpakalpojuma grāmatvedis (licence Nr. AGL0003786), un praksi vada Māris Nelsons, FCCA. Palīdzam interneta veikaliem salīdzināt maksājumu risinājumus, iestatīt uzskaiti un sagatavoties e-rēķiniem.
Raksts ir vispārīga informācija, nevis juridiska vai nodokļu konsultācija. Cenas pārbaudījām platformu publiskajos cenrāžos 2026. gada 27. septembrī, un tās var mainīties. „Ziemeļu Pupiņa” ir izdomāts piemērs.
Avoti
- Montonio: cenu plāni
- MakeCommerce: pakalpojumu cenrādis
- Paysera: bankas maksājumu maksas, karšu maksājumu maksas, maksājumi Latvijā
- Stripe: cenas Latvijā, Stripe Billing cenas, PVN un Stripe komisijas
- Shopify: cenas, Shopify Payments maksājuma veidi Latvijā
- Adyen: cenas, stingrā klienta autentifikācija un atkārtotie maksājumi
- Regula (ES) 2015/751 par starpbanku komisijas maksām
- Deleģētā regula (ES) 2018/389 par stingru klienta autentifikāciju
- Microsoft Learn: Business Central Shopify savienotājs — darījumi un izmaksas
- Saeima: obligātie e-rēķini visiem uzņēmumiem no 2028. gada; Finanšu ministrija: strukturēts elektroniskais rēķins
- Eiropas Komisija: PVN digitālajā laikmetā (ViDA)
- EPI: iDEAL pāreja uz Wero
- ASV muita (CBP): de minimis apturēšana; EY: de minimis apturēšana visām valstīm
- GOV.UK: PVN par precēm, kas pārdotas tieši pircējiem Lielbritānijā
Publicēts: 2026. gada 28. septembris. Cenas pārbaudītas: 2026. gada 27. septembris.
← Visi raksti